

 Foto: EC
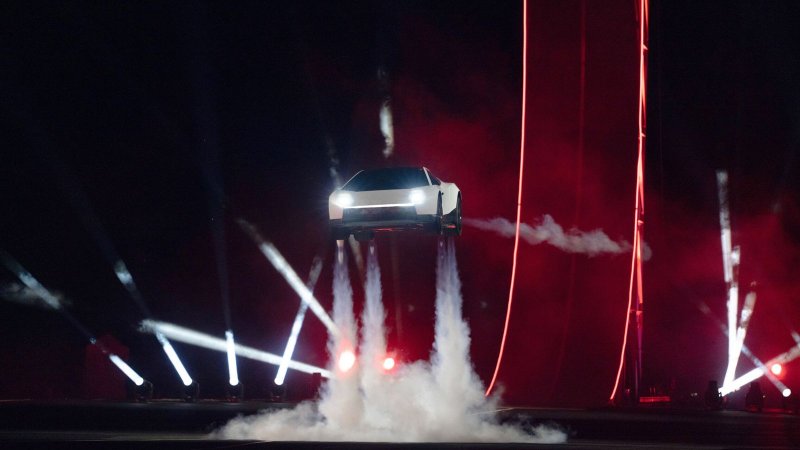
Elon Musk quiere juntar Tesla y SpaceX en una sola empresa. El martes anunció que los consejos de administración de ambas compañías han creado comités especiales para estudiar la fusión. Cinco días antes, un Tesla Roadster subía por una rampa, saltaba, daba una voltereta en el aire y aterrizaba gracias a unos propulsores de gas frío en los que, según Musk, metieron mano los ingenieros de SpaceX. Como ya anticipamos el día del lanzamiento, aquel número de circo era un truco de marketing para vender las supuestas sinergias a los accionistas de las dos compañías.
La operación crearía un gigante de unos 3,5 billones de dólares, según Fortune. Sería la mayor fusión de la historia, según la plataforma de inversión eToro. Para los accionistas de Tesla, desde los pequeños ahorradores hasta los fondos que gestionan pensiones, supondría cambiar acciones de un fabricante de coches por un trozo de un conglomerado de cohetes, satélites e inteligencia artificial. Musk obtendría alrededor de un tercio del total de la empresa, disparando su paquete de bonificaciones instantáneo de un billón de dólares.
Este dron quiere jubilar al globo meteorológico y revolucionar el pronóstico del tiempoJesús DíazA diferencia de los globos sonda, el Strato, de la empresa suiza Meteomatics, vuela siempre que los meteorólogos lo necesitan, no se pierde y cuesta mucho menos
Sobre el escenario de Texas, Musk vendió el Roadster como un trabajo a cuatro manos de sus dos empresas. Pero, según la propia Tesla, "no está aprobado para circular por vías públicas". Musk dice que sus supuestas ventas no afectará a los ingresos de la compañía. Y además, la empresa también ha dicho en su contrato de reserva que el coche podría no salir nunca y que podría cambiar, como hizo con el anterior Roadster (cancelado por éste). Es un coche de truco y vapor cuyo trabajo era hacer creíble la boda de las dos empresas.
Por qué Musk necesita a los accionistas
En SpaceX, Musk controla alrededor del 82% de los votos gracias a sus acciones con voto preferente. En Tesla solo tiene cerca del 20%. Allí, la fusión necesitaría el sí de la mitad de todas las acciones en circulación, incluidas las de quienes nunca votan. El propio Musk lo calificó de "un listón bastante alto".
Musk asegura que no participa en las conversaciones porque es "parte en conflicto". Pero uno de los consejeros independientes, Ira Ehrenpreis, se sienta en los consejos de las dos empresas.
Tesla tiene una enorme masa de pequeños inversores que apenas vota. Por eso, el 29 de septiembre consiguió que la SEC —el regulador bursátil de Estados Unidos— diera luz verde a un programa de "voto automático". Bastó una carta de no objeción del regulador, sin votación de los accionistas. El mecanismo funciona como un piloto automático: el inversor se apunta y, a partir de ese momento, sus acciones respaldan al consejo en cada junta. Puede dejar fuera las fusiones y las elecciones disputadas de consejeros, corregir un voto concreto o darse de baja, pero tiene que acordarse de hacerlo.
Tesla vendió un gran número de los Cyber Trucks que nadie quiere comprar a SpaceX. (REUTERS Steve Nesius)
Las sinergias que nadie encuentra
Musk defendió la operación en la misma conferencia: "Creo que combinar las compañías tiene mucho mérito, ya que estamos prácticamente en la singularidad de la superinteligencia". La singularidad es el momento hipotético en el que la inteligencia artificial supera a la humana. Entre las ventajas, mencionó Terafab —una fábrica de chips que ambas compañías ya levantan en común—, la robótica, el software de IA y Starmind, el plan de SpaceX para montar centros de datos en órbita.
Pero el historial de Tesla en IA no acompaña. El Cybercab, su robotaxi sin volante ni pedales, ya lleva pasajeros de pago, pero solo en un par de sitios geovallados y con supervisión. La NHTSA —la agencia federal de seguridad vial— abrió una investigación en septiembre para saber cómo certificó Tesla ese vehículo. La compañía tiene hasta el 30 de octubre para responder a sus 21 preguntas. Lo que Tesla vende a sus clientes se llama Full Self-Driving (Supervised): un asistente de conducción que exige a un humano vigilando en todo momento.
El fracaso de Tesla en la IA es aún más evidente cuando Waymo —la compañía de taxis de Google— ofrece robotaxis en 15 ciudades estadounidenses y hace unos 500.000 viajes de pago a la semana. Apollo Go, de Baidu, superó en abril los 22 millones de viajes en 27 ciudades. BYD vende en China coches que aparcan solos sin nadie dentro —lo que la marca llama nivel 4 de autonomía, en el que el coche se conduce solo sin supervisión humana— y paga cualquier daño que causen. El 28 de mayo de 2026 extendió esa garantía a su asistente de conducción urbana, que oficialmente es de nivel 2. Tesla no ofrece nada parecido.
¿Y el famoso robot Optimus? ¿El que se supone podría ir a Marte en los sueños de Musk? Todavía sigue retrasado y sin salir fuera de sus fábricas más allá que para hacer demostraciones sin valor en el mundo real.
(REUTERS Carlos Barria)
En realidad, la única sinergia real demostrada es la de tapar las vergüenzas de Tesla, como ya se hizo cuando SpaceX compró Cybertrucks por valor de 131 millones de dólares en 2025, a precio de catálogo, según su folleto de salida a bolsa. Es mucha ayuda para una camioneta que Tesla apenas logra vender: entregó entre 7.000 y 8.000 el último trimestre, según las estimaciones de Electrek, en una línea de producción pensada para 250.000 al año.
Quizá el plan maestro sea mandar a Marte los Cybertruck que nadie compra y aterrizarlos con los propulsores del Roadster. Solo darían para un aterrizaje: el aire comprimido se agota en unos pocos segundos y rellenar los depósitos lleva ahora seis o siete horas.
El verdadero premio
En esa compra de Cybertrucks está la clave que explica las prisas por la fusión. Las entregas totales de Tesla cayeron un 2,1% en el tercer trimestre, hasta 486.532 vehículos. BYD le arrebató el título de mayor vendedor mundial de eléctricos en 2025. Meterla dentro de SpaceX enterraría esas cifras en una historia mucho más brillante de cohetes e IA.
También está la paga de Musk. En noviembre de 2025, los accionistas de Tesla aprobaron el mayor paquete de acciones de la historia para un consejero delegado. El paquete tenía 12 tramos y cada uno exigía una capitalización bursátil mínima, a partir de 2 billones de dólares, y un objetivo operativo, como entregar 20 millones de coches, vender 10 millones de suscripciones a su software de conducción o poner en servicio un millón de robots Optimus o un millón de robotaxis.
Pero el contrato tiene una puerta trasera. Si Tesla cambia de manos —por ejemplo, porque otra empresa la absorbe—, los robots y los robotaxis dejan de importar y solo cuenta lo que vale Tesla en bolsa o lo que pague el comprador, lo que sea mayor. Una oferta de SpaceX de unos 506 dólares por acción situaría a Tesla en 2 billones, según Electrek. Con eso bastaría para desbloquear el primer tramo, aunque Tesla no hubiera cumplido ni uno solo de sus objetivos operativos. Que una fusión cuente o no como cambio de control dependería de su diseño.
Barclays valora Tesla en unos 1,5 billones de dólares y espera que la operación incluya una prima. Dan Ives, analista y conocido optimista de Tesla, cree que la fusión "es una decisión obvia" que "se reduce al precio para los accionistas". Calcula que haría falta pagar alrededor de 550 dólares por acción. Cuanto más alto sea el precio, más cobra Musk.
Esta película ya la hemos visto. En 2016, Tesla compró SolarCity, la empresa solar fundada por los primos de Musk, por unos 2.600 millones de dólares. Las tejas solares que acompañaron aquella compra, según Electrek, servían sobre todo para vender la operación. Tesla las abandonó en agosto. Musk había prometido 1.000 instalaciones semanales; en siete años se quedaron en unos 3.000 tejados.
Existe una versión de esta fusión en la que el dinero de Starlink sostiene a Tesla durante una mala racha, y algunos accionistas la aceptarán encantados. Pero eso tiene otro nombre: un rescate encubierto, con una prima para el hombre sentado a ambos lados de la mesa. Antes de apuntarse al voto automático, los accionistas de Tesla deberían exigir a los comités una sola respuesta: qué pueden hacer juntas estas dos empresas que no puedan hacer ya por su cuenta o colaborando.
